Abundantes reservas, falta de confianza: las claves para atraer capital privado al sector petrolero venezolano
Alberto Bellorín/InterCapital Energy
……………………………..
Hoy en día, cualquier operador que intente financiar un joint venture en Venezuela se enfrenta al mismo escenario: un data room que promete un atractivo potencial de aumento en la producción, un contrato recién firmado bajo la Ley de Hidrocarburos y un comité de inversiones que responde con una sola pregunta: ¿quién garantiza que estas reglas seguirán vigentes en el 2030?
Venezuela posee más de 300.000 millones de barriles de reservas probadas, la mayor base de recursos del mundo. PDVSA ha anunciado la firma de 105 contratos antes de fin de año y se ha fijado el objetivo de alcanzar una producción de 1,5 millones de barriles diarios para 2027. Sin embargo, el capital privado institucional, fondos de capital privado y entidades financieras especializadas en energía, permanece, en gran medida, al margen.
El problema no es geológico; es una cuestión de confianza. Y, en los mercados de capitales, la confianza no se declara: se estructura.
Con más de 25 años de experiencia estructurando transacciones en el sector upstream (exploración y producción) tanto en Estados Unidos como en mercados emergentes, InterCapital Energy ha identificado las 10 exigencias que plantea un inversor privado antes de comprometer capital en Venezuela. Ninguna de ellas es de carácter ideológico; todas constituyen criterios de evaluación de riesgos y viabilidad financiera.
Dinámicas de mercado y de capital
Tres factores definen, actualmente, el apetito del capital privado por Venezuela:
- Las grandes compañías petroleras, las majors, no están aportando capital nuevo. En la presentación de resultados del tercer trimestre de 2026, Chevron confirmó que duplicará la producción de sus empresas conjuntas hasta alcanzar unos 600.000 barriles diarios mediante un programa autofinanciado, sin exponer capital adicional. En Enero, ExxonMobil calificó a Venezuela como un destino «no apto para la inversión» mientras no se produzcan cambios significativos. Cuando los operadores mejor informados en el país se limitan a reinvertir el flujo de caja generado localmente, el mensaje es claro: el riesgo país aún no está valorado adecuadamente.
- El capital compite entre distintas jurisdicciones. En 2026, Argentina amplió su régimen RIGI a los pozos de petróleo de lutitas (shale oil) en Vaca Muerta, ofreciendo 30 años de estabilidad fiscal. Colombia anunció en Septiembre la reapertura de la exploración, incluyendo el uso de fracking. Paraguay, por su parte, lanzó su «Ronda Abierta» (Open Round) para atraer socios extranjeros. Un comité de inversiones no compara a Venezuela con su pasado, sino con estas otras alternativas.
- La reforma abrió la puerta, pero dejó un amplio margen de discrecionalidad. La ley permite regalías de hasta el 30 %, un impuesto integrado de hasta el 15 % de los ingresos brutos, y mantiene el impuesto sobre la renta en el 50 %; todo ello sujeto a ajustes por parte del Poder Ejecutivo. Asimismo, introduce el arbitraje y la comercialización directa, pero ambos quedan supeditados a la aprobación ministerial. Para un suscriptor de inversiones, una tasa «ajustable» constituye una variable que no puede ser objeto de modelización.
Las 10 exigencias del capital privado
- Seguridad jurídica y estabilidad contractual
El riesgo para el inversor: La ley reformada protege el «equilibrio económico» del contrato, pero no incluye una cláusula de estabilidad explícita. Una nueva ley podría alterar la viabilidad económica de un proyecto una vez desplegado el capital.
La solución estructural: Incluir cláusulas de estabilidad que otorguen al inversor la opción de mantenerse bajo la normativa vigente al momento de la firma o de acogerse a un régimen futuro más favorable.
El valor añadido de InterCapital Energy: Estructuramos los términos de la inversión (term sheets) y los vehículos de inversión incorporando estas protecciones desde el primer día, en consonancia con los requisitos de los socios comanditarios (LPs).
- Arbitraje internacional
El riesgo para el inversor: El capital no confía en el sistema judicial venezolano. Si bien la ley permite el arbitraje, no garantiza una sede internacional.
La solución estructural: Recurrir al arbitraje del CIADI (ICSID) o de la CCI (ICC) con sede fuera de Venezuela, y aprovechar los más de 20 tratados de protección de inversiones vigentes mediante el uso de sociedades holding radicadas en jurisdicciones amparadas por dichos tratados.
El valor añadido de InterCapital Energy: Diseñamos la estructura corporativa transfronteriza de modo que la protección derivada de los tratados forme parte integral del vehículo de inversión, y no sea un elemento añadido a posteriori.
- Un régimen fiscal competitivo
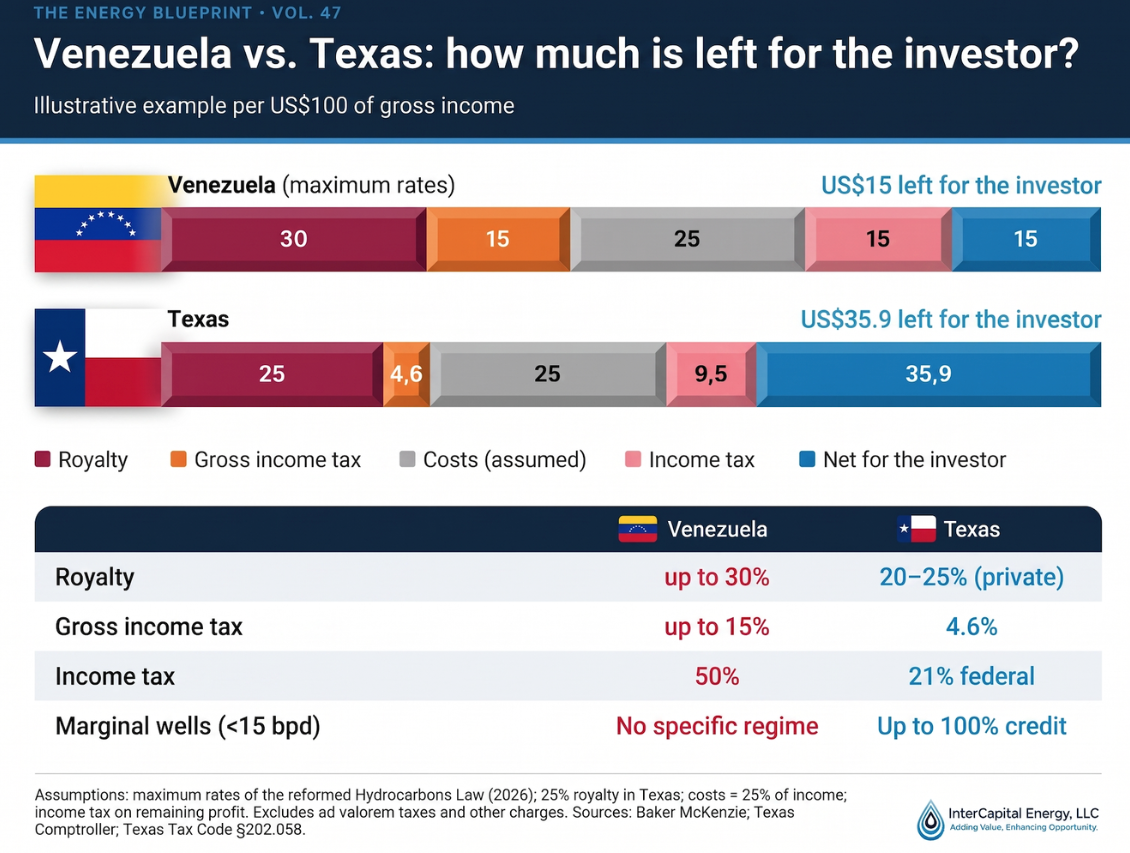
El riesgo para el inversor: Aplicando las tasas máximas (30 % de regalías, 15 % de impuesto integrado y 50 % de impuesto sobre la renta), el inversor solo retendría 15 dólares por cada 100 dólares de ingresos —según nuestro ejemplo ilustrativo—, frente a los aproximadamente 36 dólares que retendría en Texas.
La solución estructural: Establecer una carga fiscal total que sea competitiva respecto a la de Texas, Argentina o Colombia, fijada contractualmente y no sujeta a ajustes discrecionales.
El valor añadido de InterCapital Energy: Modelamos la carga fiscal gubernamental para cada yacimiento y la comparamos con otras jurisdicciones, garantizando que la negociación de los términos se base en datos concretos y no en meras suposiciones. 4. Regalías competitivas e incentivos para pozos marginales
El riesgo para el inversor: Una regalía del 30 % hace que miles de pozos maduros de baja producción dejen de ser rentables; se trata, precisamente, de los pozos que requieren una menor inversión de capital (CAPEX) y ofrecen una recuperación de la inversión más rápida.
La solución estructural: Establecer regalías escalonadas para yacimientos maduros, siguiendo el modelo de Texas. En dicho estado, las regalías privadas suelen oscilar entre el 20 % y el 25 %, el impuesto a la producción de petróleo es del 4,6 % y los pozos con una producción inferior a 15 barriles diarios reciben créditos —del 25 %, 50 % y hasta el 100 % de dicho impuesto— cuando el precio promedio cae por debajo de los 30, 25 y 22 dólares por barril (en dólares de 2005).
El valor añadido de InterCapital Energy: Nuestros geólogos e ingenieros identifican los pozos con mayor potencial de reactivación y proporcionan el sustento técnico necesario para solicitar regalías diferenciadas.
 Alberto Bellorín
Founder & Managing Director, InterCapital Energy | Upstream Private Equity, M&A & Capital Strategy | Field Re-Development | U.S. Onshore & Emerging Markets
THE ENERGY BLUEPRINT · VOL. 47
Capital | Operations | Strategy – For U.S. Independent Oil & Gas Operators and Investors
The 10 demands private investors make before funding your JV in Venezuela.