Nov 05, 2026
Futuro de la energía renovable en Arabia Saudita*
Arabia Saudita está acelerando el despliegue de energías renovables para reducir su dependencia de la generación eléctrica a base de petróleo y posicionarse como productor de tecnologías limpias e hidrógeno renovable.
JosefinBerg, Joe Steveni & Matthew Hodgkinson/S&P Global
……………………..
- Arabia Saudita está acelerando el despliegue de recursos de energía renovable —bajo el marco de la «Visión 2030»— con el fin de reducir su dependencia de la generación eléctrica a partir de petróleo.
- En la última década, Arabia Saudita se ha convertido en un destino clave para inversores y proveedores de tecnología en el sector de las energías renovables, gracias a un entorno cimentado en licitaciones impulsadas por políticas públicas y en la abundancia de recursos naturales.
- El enfoque en la creación de empleo a nivel nacional respalda el avance del país como centro de fabricación de tecnología solar.
- Más allá de la generación eléctrica, proyectos a gran escala —como NEOM y el centro de hidrógeno verde de Yanbu— sustentan la ambición de Arabia Saudita de convertirse en un importante proveedor mundial de hidrógeno renovable.
El impulso político a gran escala consolida a Arabia Saudita como una potencia en energías renovables. El país comenzó a ampliar sus recursos de energía renovable en 2019 con la finalización de la planta solar de Sakaka, de 300 megavatios. Desde entonces, se han conectado a la red más de 10 GW de capacidad solar fotovoltaica a gran escala, elevando la capacidad total de generación eléctrica a 110 GW, frente a una demanda máxima actual de 75 GW.
Aunque Arabia Saudita suele asociarse con sus vastas reservas de petróleo y gas, el rápido desarrollo de recursos renovables ha posicionado al país como un destino privilegiado para inversores y proveedores de tecnología en este sector.
Esta expansión debe entenderse en el contexto de la «Visión 2030» de Arabia Saudita, que ha redefinido la estrategia nacional al priorizar la reducción de la dependencia de la generación eléctrica basada en el petróleo, mediante la aceleración de proyectos de energía renovable.
La Oficina de Desarrollo de Proyectos de Energía Renovable (REPDO, por sus siglas en inglés) ha atraído a consorcios internacionales para participar como desarrolladores en diversas licitaciones para emplazamientos específicos; paralelamente, el Fondo de Inversión Pública (PIF) del país ha impulsado proyectos de energías renovables a través de empresas de su cartera, como ACWA Power, Saudi Aramco y Badeel.
Este impulso político ha permitido atraer inversiones sustanciales, favorecidas por la abundancia de terrenos llanos y una elevada irradiación solar, factores que constituyen una base sólida. Estos proyectos se distinguen por su gran escala y eficiencia, logradas gracias a especificaciones centralizadas y estandarizadas que agilizan los procesos de licitación y minimizan las trabas administrativas para la obtención de permisos. Como resultado, las ofertas ganadoras en las licitaciones se sitúan sistemáticamente entre las más bajas a nivel mundial: menos de 2 centavos por kilovatio-hora en el caso de la energía solar, y menos de 80 dólares por kWh en los sistemas de almacenamiento de energía mediante baterías (BESS, por sus siglas en inglés). En otros mercados importantes, las ofertas ganadoras pueden llegar a duplicar estas cifras.
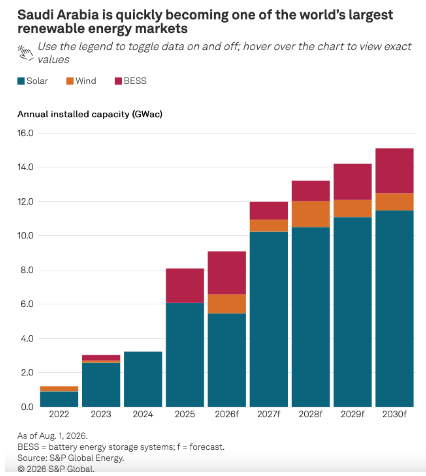
Los proyectos fotovoltaicos (FV) a escala de servicio público dominan el desarrollo de energías renovables en Arabia Saudita. A fecha de septiembre de 2026, se habían construido o estaban en fase de planificación más de 50 GW de proyectos solares fotovoltaicos conectados a la red, junto con 9 GW de energía eólica y 11 GW de sistemas de almacenamiento mediante baterías (BESS). El despliegue de la energía eólica ha avanzado con mayor lentitud, lo que pone de relieve la complejidad de las cadenas de suministro globales en este sector. El proyecto eólico Dumat Al Jandal, de 400 MW, se completó en 2022, y está previsto que otros 1,1 GW entren en funcionamiento en 2026. El desarrollo de proyectos BESS comenzó más tarde que el de los proyectos solares y eólicos, pero ya cuenta con más de 2 GW en operación.
A Septiembre de 2026, se habían construido o estaban en fase de planificación más de 50 GW de proyectos solares fotovoltaicos conectados a la red, junto con 9 GW de energía eólica y 11 GW de sistemas de almacenamiento mediante baterías (BESS).
El despliegue continuo de estas tres tecnologías renovables contribuye al objetivo de la «Visión 2030» de eliminar la generación eléctrica a base de petróleo de la red, y posiciona a Arabia Saudita como pionera en el panorama mundial de las energías renovables, al seguir atrayendo a sus licitaciones a empresas que cuentan con tecnología de vanguardia.
 La localización de la fabricación de tecnologías limpias transforma la cadena de suministro global
El crecimiento del mercado solar nacional y un panorama geopolítico cada vez más complejo han acelerado la fabricación de equipos para energías renovables en Arabia Saudita, aprovechando un sector manufacturero que ya se encuentra en proceso de maduración y diversificación.
La «Visión 2030» combina el rápido despliegue nacional de recursos de energía renovable con una estrategia orientada a localizar la fabricación y fortalecer la base industrial. Además de cumplir con los requisitos de contenido local, la industria saudí de energías renovables resulta atractiva para las empresas que buscan diversificar sus cadenas de suministro globales. Políticas más estrictas en materia de seguridad energética y de suministro están llevando a los grandes proveedores de equipos para energías renovables a priorizar ubicaciones que ofrezcan claridad normativa a largo plazo y una escala adecuada.
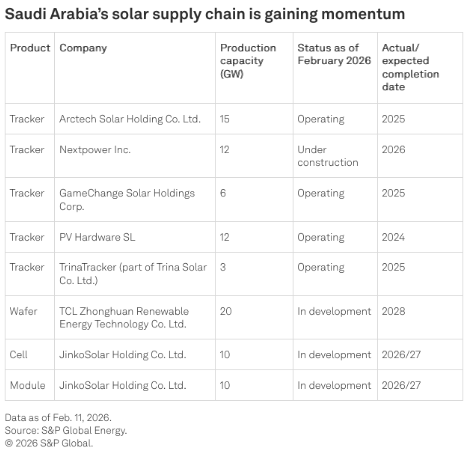
Los proveedores de seguidores solares —que ya han establecido una capacidad superior a los 40 GW— fueron los primeros en instalarse en Arabia Saudita, tanto para respaldar sus proyectos en el mercado nacional como para realizar exportaciones. Actualmente, existen planes para desarrollar una cadena de suministro de módulos solares a través de diversos nodos. Proyectos de empresas conjuntas (joint ventures) entre JinkoSolar, Renewable Energy Localization Co. (filial del PIF) y Vision Industries —destinados a crear una capacidad de 10 GW tanto en módulos como en celdas solares— permitirían a Arabia Saudita fabricar sus propios módulos mediante la importación de obleas (wafers).
Arabia Saudita encabeza los esfuerzos para localizar las cadenas de suministro de energía solar y baterías en Oriente Medio, posicionando a la región como un posible centro de fabricación; esto podría impulsar un desarrollo económico más amplio y fomentar la innovación tecnológica en todo Oriente Medio.
Arabia Saudita encabeza los esfuerzos para localizar las cadenas de suministro de energía solar y baterías en Oriente Medio, posicionando a la región como un posible centro de fabricación; esto podría impulsar un desarrollo económico más amplio y fomentar la innovación tecnológica en todo Oriente Medio.
Aprovechamiento de los recursos renovables para convertirse en un importante exportador de hidrógeno renovable y sus derivados
Arabia Saudita es uno de los más de 50 países que cuentan con una estrategia nacional para el hidrógeno. Los objetivos de producción de hidrógeno renovable anunciados en 2020 contemplan alcanzar 1,2 millones de toneladas métricas anuales para 2030 y 4 millones de toneladas métricas anuales para 2035. Al igual que la mayoría de los objetivos relacionados con el hidrógeno, estas metas enfrentan diversos obstáculos. Los retrasos en la implementación de mecanismos normativos por parte de los importadores —incluida la Unión Europea—, sumados a la incertidumbre sobre la demanda, hacen menos probable que los mercados orientados a la exportación alcancen sus objetivos; esto se debe a que la inversión en la producción de hidrógeno renovable se verá frenada mientras no se garantice la compra del producto.
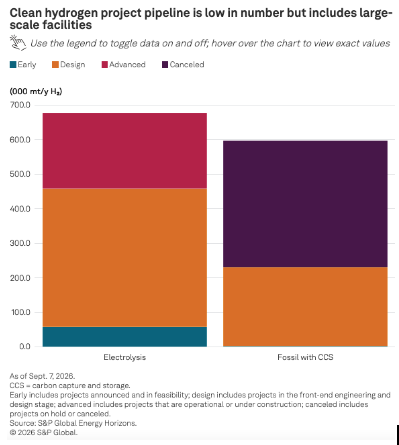
 La estructura de la cartera de proyectos de hidrógeno renovable en Arabia Saudita difiere de la de otras regiones. Mientras que en la Unión Europea se han anunciado más de 900 proyectos, en Arabia Saudita la cifra es inferior a 10. En este país, el enfoque consiste en desarrollar unos pocos proyectos a gran escala orientados a la exportación, en lugar de múltiples proyectos de menor escala destinados al consumo interno.
Dos proyectos de hidrógeno renovable en desarrollo en Arabia Saudita son el Proyecto de Hidrógeno Verde de NEOM y el Centro de Hidrógeno Verde de Yanbu, con una capacidad de 2,2 GW y 4 GW, respectivamente. El avanzado proyecto de hidrógeno renovable de NEOM completó su construcción en agosto de 2026 y es el más grande de su tipo. El proyecto de Yanbu se encuentra en la fase de ingeniería inicial (front-end engineering); en enero de 2026, la empresa tecnológica danesa Topsoe obtuvo un contrato de licencia para la producción de amoníaco. Se espera que las operaciones comerciales en Yanbu comiencen para el año 2030.
 Air Products and Chemicals Inc. figuraba inicialmente como el único comprador (offtaker) del proyecto NEOM; sin embargo, en agosto de 2026 cerró un acuerdo con Yara International ASA, permitiendo a esta última comercializar y distribuir el amoníaco que Air Products no logre vender.
En Febrero de 2026, ACWA Power anunció un memorando de entendimiento con las empresas alemanas VNG AG y EnBW Energie Baden-Württemberg AG para crear un «corredor de amoníaco verde» que conecte el proyecto de Yanbu con el puerto de Rostock, en Alemania. Allí, VNG convertiría el amoníaco en hidrógeno verde destinado al mercado alemán.
Proyectos como NEOM y Yanbu permitirán a Arabia Saudita asegurarse una cuota inicial en el mercado comercial; se prevé que el país mantenga su posición como uno de los exportadores con menores costos a nivel mundial durante todo el periodo analizado.
Este acuerdo es el más reciente de una serie de iniciativas orientadas a desarrollar la cadena de suministro de hidrógeno entre Arabia Saudita y Europa, a medida que los importadores buscan aprovechar la ventaja competitiva de Arabia Saudita en términos de costos.
Las estimaciones de costos de producción optimizados para el hidrógeno renovable y el amoníaco son de 3 dólares por kilogramo y 600 dólares por tonelada métrica, respectivamente; cifras que representan aproximadamente la mitad de los costos de producción estimados en Europa. S&P Global Energy prevé que Arabia Saudita mantendrá una cuota de entre el 5 % y el 6 % de las exportaciones mundiales de hidrógeno hasta 2050. Proyectos como NEOM y Ya
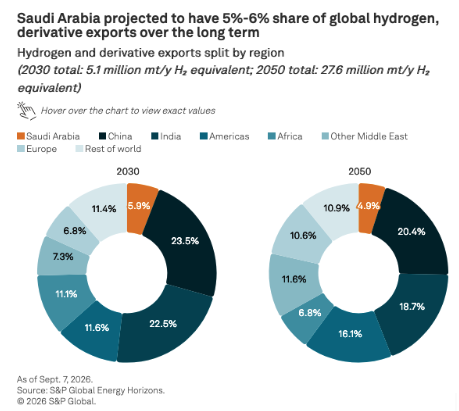
nbu permitirán a Arabia Saudita asegurarse una cuota inicial en el mercado comercial, manteniéndose, según las previsiones, como uno de los exportadores con menores costos a nivel mundial durante todo el periodo analizado.
Perspectivas de futuro
Tras consolidarse como un mercado importante de energía solar, Arabia Saudita se adentra en su siguiente fase de crecimiento. La inversión impulsará el despliegue y la producción de tecnologías limpias, respaldada por las políticas enmarcadas en la estrategia «Visión 2030». Si bien las incertidumbres geopolíticas y del mercado global podrían ralentizar ciertos aspectos del desarrollo industrial, el objetivo de Arabia Saudita de convertirse en un centro neurálgico de tecnologías limpias es evidente.
El cumplimiento de esta ambición dependerá de factores como el incremento sostenido de la capacidad de energías renovables y la eficacia continua del país a la hora de fomentar la diversificación de las cadenas de suministro del sector solar. Más allá de la generación eléctrica, proyectos como NEOM y Yanbu desempeñarán un papel fundamental en la creciente influencia de Arabia Saudita en el mercado mundial del hidrógeno. Estos avances no solo definirán el futuro energético del país, sino también su contribución a la transición energética global.
*Este es un informe de análisis estratégico elaborado por el S&P Global Institute.