Oct 14, 2026
El nuevo eje de Ecopetrol
Con la compra de Brava Energía en Brasil, el grupo no solo duplica sus reservas respecto al Permian, sino que asegura un flujo de caja masivo para darle un respiro a su balance.
Juan Fernando Martínez/Consultor_2026
¿Está el futuro del Upstream fuera de Colombia?
Ecopetrol tomó el control del 51% de Brava Energia S.A. por un valor aproximado de USD 1.200 millones en una acción que reconfigura por completo el mapa de activos del grupo. El Volumen de Reservas Incorporadas (1P) auditadas asciende a 459 millones de barriles equivalentes bajo el estándar internacional Sistema de Gestión de Recursos Petroleros (PRMS, por sus siglas en inglés).
Las Reservas Totales (2P), considerando las reservas probadas más las probables, ascienden a 605 millones de barriles equivalentes.
La ingeniería financiera detrás del desembarco en Brasil
La operación en Brasil se estructuró y completó mediante dos movimientos: el primero fue la liquidación y pago de una Oferta Pública de Adquisición Voluntaria realizada en el mercado B3 de Brasil (Bolsa de San Pablo). A través de ese mecanismo, Ecopetrol Investimentos —la subsidiaria en Brasil— adquirió 116.110.717 acciones ordinarias de Brava a los fondos de inversión Jive, Yellowstone y Bloco Somah Printemps Quantum, equivalentes a cerca del 25% de su capital social, una participación necesaria para avanzar en el cierre total de la transacción.
El segundo componente correspondió al 25% restante para completar el negocio y se obtuvo mediante una Oferta Pública de Adquisición Voluntaria (OPAV) suscrita el 23 de abril de 2026. Ese acuerdo contemplaba la posibilidad de adquirir otras 120.813.490 acciones ordinarias, equivalentes aproximadamente al 26% del capital, siempre que la oferta pública permitiera comprar un 25% adicional. Cumplida esa condición, Ecopetrol llegó al 51% y consolidó así su posición controlante en la compañía brasileña.
El 49% restante se mantuvo en poder del Banco Bradesco SA, de los Fondos Internacionales Estables como Cobas Asset Management o Alliance Bernstein, y las Acciones en Tesorería y Directivos que representan pequeños porcentajes retenidos por la propia compañía o en manos del equipo directivo para planes de incentivo.
La operación fue financiada mediante un crédito intercompañía adquirido por Ecopetrol Investimentos desde Ecopetrol Capital AG, otra subordinada del Grupo Empresarial. De acuerdo con la información divulgada por la compañía, la transacción implica un valor de USD 8,4 por barril equivalente de reservas probadas y de USD 6,3 por barril equivalente de reservas probadas más probables.
Músculo financiero: Radiografía de la nueva joya de la corona
Brava aporta una base relevante de reservas y producción. Al cierre de 2025 registraba 459 millones de barriles equivalentes de petróleo en reservas probadas, bajo el estándar PRMS, mientras que sus reservas probadas más probables ascendían a 605 millones de barriles equivalentes.
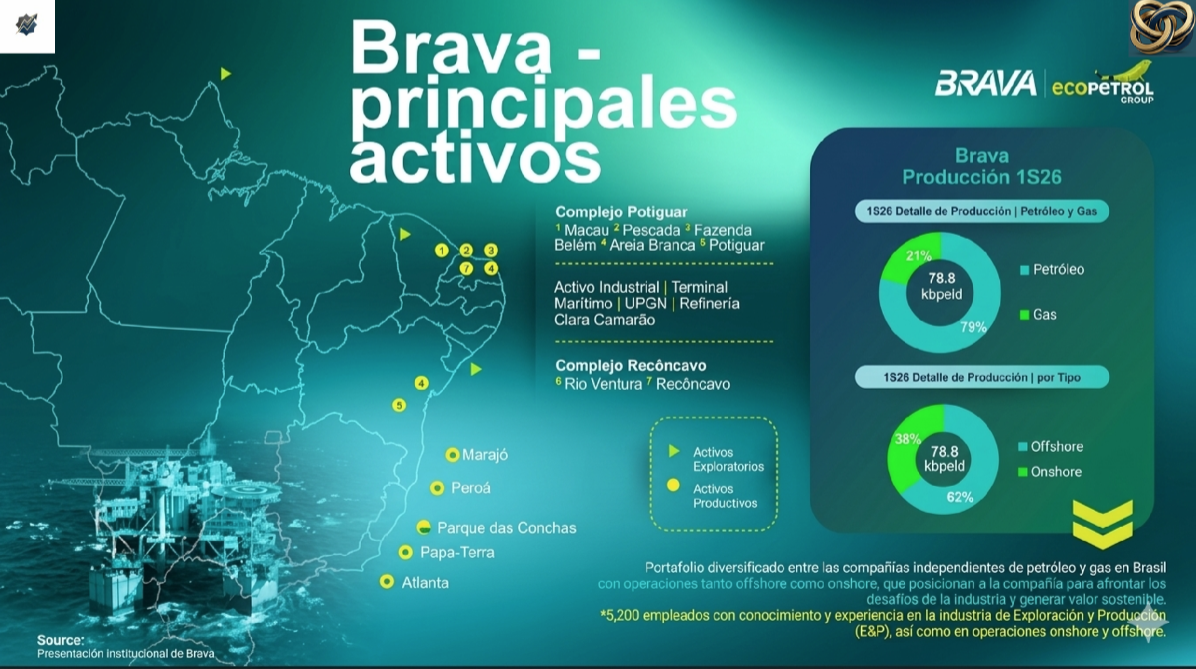
Durante el primer semestre de 2026, la producción promedio diaria fue de 78.800 barriles equivalentes y al cierre de Junio alcanzó 84.400 barriles equivalentes diarios. El perfil financiero también dimensiona el tamaño del activo incorporado. En los 12 meses terminados el 30 de Junio de 2026, Brava reportó cifras no auditadas por aproximadamente USD 2.341 millones en ingresos, un EBITDA cercano a USD 1.050 millones y una utilidad neta de USD 122,2 millones. Ecopetrol señaló que la adquisición complementa su estrategia de construir un portafolio diversificado, sustentado en activos con generación de caja y posibilidades de crecimiento de largo plazo.
El “respiro” operativo que estabiliza el balance consolidado
- Multiplicación del Portafolio Transnacional: La incorporación de los activos de Brava Energía en Brasil suma más del doble de volumen de lo que posee actualmente en la Cuenca Pérmica de EE. UU. (459 MBPE frente a 189 MBPE del Permian).
- Aumento de la Vida Media de Reservas: Al integrar estas reservas globales al balance consolidado de Ecopetrol, la vida media total del grupo —que venía bajo presión en una zona crítica de 7,6 a 7,8 años— recibirá un respiro sustancial, extendiendo significativamente el horizonte de sostenibilidad energética de la corporación.
- Producción Inmediata: Más allá de las reservas en el subsuelo, la transacción inyecta de golpe una producción de 78.800 barriles equivalentes diarios (con picos recientes que superan los 84.400 bped), diversificando el riesgo exploratorio colombiano hacia aguas profundas y bloques costeros de alta prospectividad en Brasil.
Impacto de la integración: El margen EBITDA consolidado de Brava Energía se ubicó en 39% en su acumulado total, aunque su segmento puramente petrolero (offshore) alcanzó un 61,2% en el segundo trimestre de 2026. Esta dilución se debe a que Brava posee activos de transporte y refinación (downstream), un segmento que maneja márgenes más estrechos (en torno al 13%), pero que a cambio robustece la estabilidad de los ingresos.
Mayor escala de ingresos: Aunque el porcentaje de margen es menor que el de EE. UU., Brava factura USD 2.341 millones al año. Esto le permite aportar al Grupo Ecopetrol una masa de EBITDA total de USD 1.050 millones, superando el flujo nominal de dinero en efectivo que entrega el Permian.
Los tres motores operativos de la producción conjunta
Al comprar el 51% de Brava Energía, Ecopetrol adquirió un portafolio combinado. Esa producción conjunta de aproximadamente 78.000 a 84.000 barriles de petróleo equivalente por día (boed) proviene principalmente de los siguientes activos estratégicos:
- Campo Atlanta: Es el activo marítimo estrella en aguas profundas. Aporta de manera individual el mayor volumen de la compañía (más de 27.000 barriles diarios) y está diseñado para alcanzar un tope cercano a los 50.000 barriles por sí solo gracias a su nueva plataforma flotante (FPSO Atlanta).
- Complejo Potiguar: Una extensa red de campos maduros en tierra (onshore) y aguas someras que aporta colectivamente cerca de 33.000 barriles diarios al total de la empresa.
- Campo Papa-Terra: Otro yacimiento relevante en aguas profundas que suma un volumen constante de aproximadamente 18.800 barriles diarios a la producción global de la compañía.
El desafío del «Lifting Cost» y la carrera hacia los 100.000 barriles
El costo de producción de Brava Energía varía notablemente según el lugar donde se extraiga el crudo, ya que la empresa combina operaciones en tierra y en mar abierto:
Costo en el Mar (Offshore): Extraer petróleo en aguas ultraprofundas solía ser muy caro, pero la empresa logró optimizar sus operaciones. Sus costos en alta mar bajaron de los USD 21,6 por barril a aproximadamente USD 13,4 por barril, gracias a la mayor eficiencia en los campos Atlanta y Papa-Terra.
Costo en Tierra (Onshore): Las operaciones en tierra firme se mantienen estables, rondando los USD 17,2 por barril equivalente. El costo en tierra en Brasil es paradójicamente más costoso que mar adentro, debido a la calidad del crudo, la madurez de los campos y la alta tecnología que requieren los yacimientos. Este valor (USD 17,2 por barril) es un 40% más alto que el promedio que maneja Ecopetrol en sus pozos tradicionales de Colombia, que es de unos USD 13,2 por barril.
Sin embargo, la verdadera ventaja de Brasil está en su offshore (USD 13,4), que compite fuertemente con los crudos pesados de los Llanos Orientales de Colombia, cuyos costos logísticos de trasiego, dilución y transporte elevan la factura real total a niveles cercanos a los USD 50 por barril.
Durante la primera mitad del año 2026, la compañía estabilizó su producción en un promedio de 78.800 barriles diarios, logrando picos que superan los 84.400 barriles por día. Con un objetivo inmediato de consolidar y superar de forma sostenida la barrera de los 100.000 barriles de petróleo equivalente por día (boed). Esta meta se respaldará principalmente en la entrada del Sistema Definitivo de Producción de Atlanta. Con la activación total de su nueva plataforma flotante (FPSO Atlanta) y la conexión de nuevos pozos submarinos productores, el campo de aguas profundas impulsará el volumen general para situar a Ecopetrol en el top de las mayores productoras de Brasil.
Conclusión
En conclusión, aunque el negocio en EE. UU. mantiene su estatus como «la joya de la corona» en rentabilidad gracias a sus competitivos costos de USD 5 por barril, el verdadero valor de la adquisición de Brava Energía radica en su peso estratégico. No se trata solo de añadir barriles al balance; es un blindaje financiero e internacional definitivo. Al diversificar su riesgo exploratorio en las cotizadas aguas profundas de Brasil, Ecopetrol no solo mitiga la inevitable maduración y caída de la producción en Colombia, sino que consolida un flujo de caja masivo capaz de garantizar la sostenibilidad de la corporación de cara a la transición energética global.