Nov 04, 2026
Fraudes y Estafas
en la Industria Petrolera Estadounidense
Los fraudes y estafas relacionados con el sector petrolero constituyen un problema persistente y grave en los Estados Unidos.
Donald A. Goddard/Liverpool Petroleum
Organismos reguladores, como la Comisión de Bolsa y Valores de los EE. UU. (SEC, por sus siglas en inglés) y la Asociación Norteamericana de Administradores de Valores (NASAA, por sus siglas en inglés), advierten explícitamente que los fraudes en el sector de petróleo y gas son muy frecuentes, variando su incidencia en función de los precios de la energía en el mercado.
Estos fraudes y estafas afectan a todo tipo de personas, desde los conductores que compran combustible en una estación de servicio hasta los inversores de alto patrimonio. En los Estados Unidos, esquemas fraudulentos relacionados con el petróleo suelen clasificarse en tres categorías: 1) los que ocurren en inversiones de alto rendimiento en el sector upstream (exploración y producción); 2) Aquellos dirigidas a consumidores minoristas de combustible; y 3) Los que son bastante comunes en el comercio mayorista.
No obstante, para comprender cómo operan quienes cometen estos delitos, es fundamental distinguir entre un “fraude” y una “estafa”. Aunque ambos términos se utilizan a menudo indistintamente para describir un engaño financiero, la diferencia esencial radica en la autorización.
Por ejemplo, un fraude ocurre sin que la víctima tenga conocimiento o dé su consentimiento (es decir, no está autorizado). Por el contrario, una estafa emplea la manipulación psicológica para inducir a la víctima a participar voluntariamente o a enviar dinero por cuenta propia (es decir, existe una autorización por parte de la víctima). Comprender esta distinción es crucial, ya que determina cómo las instituciones financieras gestionan las reclamaciones y cuál es la probabilidad de recuperar los fondos perdidos.
El autor de este artículo llevó a cabo unos 46 proyectos de exploración y producción (upstream) en los Estados Unidos entre 2008 y 2026. Muchos fueron de pequeña envergadura (menos de $10 millones), mientras que algunos fueron de gran escala (entre $50 millones y $200 millones).
A lo largo de estos 18 años, su equipo técnico y él fueron víctimas de dos fraudes y una estafa.
En los dos casos de fraude, el autor y su equipo fueron contratados por directivos de alto nivel de unas empresas, quienes los utilizaron como fachada para organizar y ejecutar proyectos de perforación de exploración y producción. El equipo realizó los estudios de ingeniería y las propuestas geológicas, cuyo costo representó una fracción mínima (6 %) de los fondos asignados y los gastos de arrendamiento de terrenos alcanzaron el 31 % de la inversión total. Entretanto, millones de dólares, aproximadamente el 63 % de los fondos aportados por inversionistas y por sus propias compañías petroleras, fueron a parar a manos de los perpetradores, quienes destinaron parte de ese dinero a viajes y lujos. En ambos casos, los autores del fraude fueron descubiertos y, gracias a la intervención de abogados expertos, se presentaron cargos legales contra ellos con éxito. Uno de los implicados falleció antes de ingresar en prisión, mientras que el otro fue condenado a pagar una multa considerable y obligado a devolver el dinero robado.
En cuanto a la estafa, el autor y su socio, un ingeniero de petróleo, fueron engañados para realizar una presentación técnica sobre la producción y los aspectos operativos de uno de sus campos (lease) en Texas. Se les aseguró que la información serviría para atraer inversionistas con el fin de aumentar la producción de petróleo en dicho campo. Sin embargo, el estafador utilizó esa información para montar un sofisticado esquema Ponzi, totalmente ajeno a la realidad del campo. Su propósito fue captar múltiples pequeños inversionistas con falsos pretextos, y quienes nunca obtuvieron rendimientos significativos por su capital. Los responsables fueron descubiertos rápidamente y se les advirtió que, si no desmantelaban su esquema de inmediato, se enfrentarían a penas de prisión y a la expulsión del país.
Las lecciones extraídas de estas experiencias son: 1) Por mucha experiencia técnica que uno posea, estos estafadores suelen ser personas muy agradables y dotadas de una notable inteligencia para los negocios. 2) Que son mentirosos expertos, con una gran elocuencia, capaces de hacer cualquier cosa para utilizar a otros y robarles su dinero. 3) Creen que pueden salir impunes de sus maquinaciones, pero, a la larga, siempre terminan siendo descubiertos. 4) Quienes trabajamos en el sector petrolero debemos contar con un abogado competente y experto en la materia, al cual podamos recurrir para protegernos del fraude y las estafas cuando sea necesario.
Fraudes y Estafas en Inversiones de Alto Rendimiento en el Sector Upstream
 Los promotores se aprovechan de la naturaleza compleja de la producción de petróleo y gas para atraer a inversionistas hacia esquemas fraudulentos, o altamente exagerados, de acumulación de riqueza. Estas están enfocadas en las operaciones de exploración y producción (upstream) y suelen dirigirse a personas ajenas al sector, propietarios de terrenos y socios en empresas conjuntas. Dado que las operaciones de este tipo requieren conocimientos técnicos altamente especializados (geología, ingeniería de petróleo y normativa legal), los estafadores aprovechan las brechas de información para desviar capital. Entre los esquemas fraudulentos más conocidos y recurrentes, perseguidos tanto por autoridades federales como estatales, se encuentran los siguientes:
- “Pozos fantasma” y esquemas de arrendamiento falsos en el cual, los promotores crean folletos atractivos, mapas digitales y documentos de arrendamiento falsificados que presentan sitios de perforación como activos o próximos a entrar en funcionamiento. En realidad, el operador no posee derechos sobre los minerales, permisos ni presencia operativa alguna en la propiedad. El mecanismo consiste en constituir la entidad legal en un estado (por ejemplo, Nevada), situar las supuestas operaciones en un segundo estado (por ejemplo, Texas) y captar inversores de estados totalmente distintos, asegurándose así de que nadie visite físicamente el lugar de la perforación. El capital recaudado se destina íntegramente a gastos personales o a la adquisición de bienes de lujo.
- Asignación excesiva de participaciones operativas o regalías ocurre cuando un operador fraudulento posee un contrato de arrendamiento legítimo y productivo, pero vende una cantidad de participaciones que supera el total disponible. El fraude consiste en dividir la participación operativa de un mismo pozo, que representa el 100 % del capital y vender fracciones del 10 % a 50 o 60 inversores diferentes. Como el pozo es real y está en producción, es posible que los primeros inversores reciban, inicialmente, pagos proporcionales. Sin embargo, al haber vendido más participaciones de las que realmente existen, se generan conflictos legales irresolubles. Varios inversionistas reclaman derechos sobre unos ingresos que ya han sido comprometidos múltiples veces.
- Fraude mediante pozos secos o la reactivación de pozos agotados que es un esquema que implica la adquisición de infraestructura física real para ocultar un activo totalmente inviable. Estos ladrones compran, a empresas legítimas, pozos que han sido cerrados (Shut-in) que están completamente agotados, los llamados “pozos secos” y pagan por ellos una fracción mínima de su valor original. Luego retiran el equipo externo, instalan un taladro de exhibición y buscan inversiones bajo la falsa premisa de que la recuperación secundaria moderna o la fracturación hidráulica avanzada generarán un rendimiento secundario masivo. El pozo no produce nada, y el operador, alegando “mala suerte geológica”, se marcha llevándose los costos intangibles de perforación pagados por adelantado.
- Un esquema Ponzi en el sector “upstream” que es la fuga mediante “comisiones de afiliación”, consiste en una estafa de inversión energética a gran escala. Suele adoptar la forma de un esquema Ponzi estructural, encubierto bajo la apariencia de fondos destinados a la perforación. El promotor recauda decenas de millones de dólares a través de empresas conjuntas (joint ventures) o sociedades limitadas. En lugar de destinar los fondos a la preparación del terreno, la perforación o la adquisición de equipos, solo una fracción del capital se invierte realmente en la actividad operativa. El operador corrupto utiliza entonces el capital aportado por nuevos inversionistas para pagar distribuciones por producción mensuales, que son artificiales, manteniendo así la ilusión de un pozo altamente rentable y productivo.
- La estafa de transferencia de pozos huérfanos (orphan wells) o vertido de pasivos ambientales ocurre a nivel operativo corporativo, en lugar de dirigirse a inversionistas minoristas. Esta estafa involucra a operadores de gran o mediano tamaño que buscan eludir las enormes responsabilidades asociadas al cierre definitivo de pozos y a la remediación ambiental. Para ello, agrupan miles de pozos de baja producción o prácticamente agotados. Posteriormente, transfieren estos activos a empresas pantalla con capital insuficiente o a operadores de dudosa reputación, a menudo tergiversando deliberadamente o subestimando las obligaciones reales de abandono de activos (ARO, por sus siglas en inglés). La entidad adquirente termina declarándose en quiebra, dejando abandonados los pozos sin sellar y trasladando una carga de millones de dólares en costos de limpieza a los propietarios de los terrenos y a los ciudadanos que pagan impuestos.
Fraudes Comunes en la Venta Minorista de Combustible
Estos fraudes cotidianos afectan directamente a los conductores y a los propietarios de viviendas que compran combustible para calefacción.
- La clonación de tarjetas y la manipulación de terminales de pago por parte de delincuentes son prácticas bastante frecuentes. Se llevan a cabo mediante dispositivos superpuestos o lectores equipados con tecnología Bluetooth, instalados dentro o sobre el terminal de pago del surtidor. Estos dispositivos roban los datos de las tarjetas de crédito o débito de forma inalámbrica, lo que, según el FBI, genera pérdidas anuales superiores a los $1000 millones.
- La sustitución de combustible (o fraude de octanaje) ocurre cuando operadores de gasolineras sin escrúpulos cobran a los conductores por combustible de alto octanaje (premium), pero en realidad llenan los tanques subterráneos destinados a dicho combustible con gasolina regular, que es más barata y tiene un octanaje menor.
- El suministro insuficiente de combustible para calefacción y la manipulación de medidores ocurren durante las entregas a domicilio, cuando repartidores deshonestos no reinician el medidor a cero antes de comenzar el despacho. Utilizan válvulas de derivación para hacer que el combustible regrese al camión, o bombean aire junto con el combustible para inflar artificialmente el volumen que aparece en la factura.
- Existen dispositivos fraudulentos, vendidos en línea, que prometen mejorar el ahorro de combustible del automóvil. Se trata de módulos que se conectan al puerto OBD2 del vehículo y que, según sus promotores, utilizan un software avanzado capaz de aumentar la eficiencia del combustible en un 30 %. En realidad, estos dispositivos no contienen más que una simple resistencia y una luz LED parpadeante.
Fraudes en el Comercio Mayorista de Venta de Hidrocarburos
Los esquemas de comercio mayorista en la industria petrolera, conocidos comúnmente como operaciones de suministro y comercialización física, suelen ser bastante complejos, pero constituyen la columna vertebral de la distribución mundial de energía. A diferencia de la comercialización minorista o la especulación puramente financiera (como los CFD), el comercio físico mayorista se centra en la compra, venta, mezcla y traslado físico de millones de barriles reales de petróleo crudo o productos refinados, desde zonas con excedentes hacia zonas con déficit. Estas operaciones salvan la enorme brecha existente entre el lugar donde se extrae el petróleo y aquel donde finalmente se consume. Funcionan mediante un sistema altamente coordinado de actores, estructuras contractuales, logística y gestión de riesgos.
Para comprender cómo se planifican los esquemas fraudulentos en este contexto, es necesario identificar a los cuatro tipos principales de participantes que dominan el mercado mayorista:
- Productores petroleras nacionales (NOC, por sus siglas en inglés, como Saudi Aramco y PDVSA)) y empresas petroleras internacionales (IOC, como Shell, BP y ExxonMobil) que extraen petróleo crudo.
- Empresas comercializadoras independientes: grandes firmas como Vitol, Trafigura y Glencore. Aunque no necesariamente poseen campos petroleros, se especializan en logística global, transporte marítimo, mezcla de productos y arbitraje.
- Refinerías que son los principales consumidores de petróleo crudo, que adquieren la materia prima para procesarla y convertirla en gasolina, diésel, combustible para aviación y combustible para calefacción.
4) Distribuidores y comercializadores mayoristas quienes son intermediarios que adquieren productos refinados al por mayor (directamente de refinerías o comercializadoras) y los distribuyen a estaciones de servicio regionales, aerolíneas comerciales y usuarios finales industriales.
En cuanto a las estructuras de los contratos comerciales, el comercio mayorista se desarrolla a través de dos canales principales: 1) Contratos a plazo (term contracts) que son acuerdos de larga duración (frecuentemente de 1 a 5 años) en los que el comprador se compromete a adquirir un volumen fijo de petróleo cada mes. Estos garantizan la continuidad operativa para las refinerías y unos ingresos asegurados para los productores. 2) Contratos spot (o al contado) que son aquellos acuerdos para comprar o vender un cargamento o volumen específico de petróleo con entrega casi inmediata (generalmente en el plazo de unas pocas semanas o meses). Las operaciones “spot” permiten a los comercializadores reaccionar de manera dinámica ante escaseces localizadas, interrupciones en refinerías o cambios climatológicos.
En el ámbito del comercio mayorista, los mecanismos de fijación de precios, que a menudo parecen bastante complejos, funcionan de la siguiente manera: el petróleo rara vez se negocia a un precio fijo y constante. Dado que los mercados petroleros fluctúan segundo a segundo, las transacciones físicas emplean una “fijación de precios mediante fórmulas” vinculada a referencias globales. El precio del petróleo físico se indexa a referencias financieras predominantes: principalmente el Brent, para el crudo transportado por vía marítima a nivel internacional, y el WTI, para el crudo producido en Estados Unidos. El diferencial, un sobreprecio o un descuento aplicado a la referencia, se determina en función de dos factores clave del mundo real: 1) La calidad del petróleo (¿es dulce, es decir, de bajo contenido en azufre, o amargo, de alto contenido en azufre? El crudo ligero y dulce produce más gasolina y, por tanto, conlleva un sobreprecio) y 2) La distancia a la que se encuentra el cargamento, ya que los costes de transporte pueden alterar dinámicamente el margen de beneficio.
Los operadores mayoristas generan enormes beneficios aprovechando desajustes económicos mediante mecanismos de arbitraje físico. Estos se basan en diversas estrategias:
- Arbitraje geográfico ocurre cuando un operador detecta que el precio del diésel en Europa es significativamente más alto que en la costa del Golfo de Estados Unidos. El operador contrata un buque cisterna, adquiere el producto en EE. UU., cubre los costes de flete y lo vende en Europa, embolsándose la diferencia.
- Arbitraje temporal (almacenamiento):
- Los operadores compran petróleo físico a bajo precio, lo almacenan en grandes tanques o superpetroleros y, simultáneamente, venden un contrato de futuros para una fecha posterior, asegurándose así un beneficio garantizado.
- Backwardation (o mercado invertido) se produce cuando los precios al contado (spot) actuales son superiores a los precios de los futuros, lo que indica una grave escasez inmediata. En este escenario, los operadores recurren a sus inventarios y vacían sus tanques de almacenamiento para obtener liquidez de inmediato.
- Mezcla operativa (blending) es una práctica habitual entre los operadores, quienes a menudo adquieren componentes de combustible de baja calidad que no cumplen con las especificaciones, alquilan espacio en terminales de almacenamiento y realizan mezclas físicas para ajustarse a las estrictas normativas gubernamentales; esto les permite revender el producto resultante como gasolina de alta calidad.
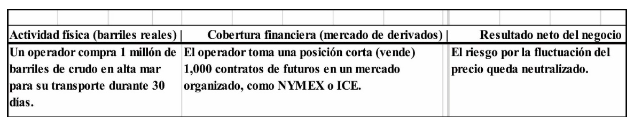
En relación a transporte del crudo por tanquero y dado que un solo buque petrolero puede transportar 2 millones de barriles (lo que representa una exposición financiera superior a los $100 millones, una mínima caída en los precios del petróleo podría llevar a una empresa a la quiebra de la noche a la mañana. Por ello, toda operación mayorista de petróleo físico requiere un mecanismo paralelo de cobertura financiera y que es la siguiente:
 Otros Dos Fraudes Comunes
- Fraude mediante el cobro anticipado de tasas de almacenamiento e inyección: Los vendedores fraudulentos presionan al comprador para que pague por adelantado conceptos como la extensión del uso de tanques, tasas portuarias o permisos de inyección, necesarios, según alegan, para trasladar combustible al por mayor (como EN590 o Jet A1) a un tanque específico antes de la carga. Una vez que el pago se envía a una empresa logística ficticia, el vendedor desaparece.
- Prueba de existencia del producto (POP, por sus siglas en inglés) falsa donde los estafadores utilizan informes de inspección falsificados o manipulados digitalmente (por ejemplo, informes falsos de SGS) y recibos de almacenamiento en tanques fraudulentos para engañar a los compradores, logrando que estos revelen instrumentos bancarios sensibles, como cartas de crédito transferibles o incondicionales, y antes de que se haya verificado la existencia real del petróleo.
Casos Históricos y Relevantes de Aplicación de la Ley
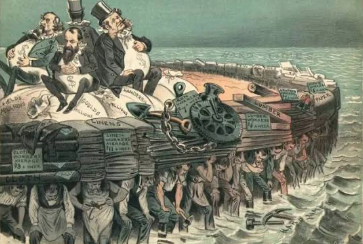 Provident Energy (2009) protagonizó uno de los mayores esquemas Ponzi del sector energético en la historia de Estados Unidos, mediante el cual sus responsables obtuvieron $485 millones de más de 7,700 inversionistas. Afirmaban que el 85 % de los fondos se destinaba directamente a la adquisición de derechos petroleros reales y contratos de arrendamiento de petróleo y gas. Sin embargo, menos de la mitad llegó realmente a invertirse en campos petroleros.
El caso Heartland Group Ventures (2021): La SEC desmanteló un enorme esquema Ponzi de petróleo y gas con sede en Texas, que recaudó más de $122 millones. Los promotores destinaron solo una fracción del dinero de los inversionistas a proyectos petroleros reales (los cuales generaron menos de $500,000 en ingresos efectivos, mientras utilizaron unos $26 millones para realizar pagos propios de un esquema Ponzi, con el fin de mantener el fraude.
Zona Energy / Richard Dale Sterritt (2021): La SEC presentó cargos contra un grupo de implicados que recaudó $16 millones mediante la venta de acciones no registradas de Zona Energy. Mintieron sobre la existencia de actividades de exploración y producción, así como sobre el cumplimiento de actividades operativos, mientras gastaban el dinero en artículos de lujo personales y ocultaban millones de dólares en deuda corporativa.
Diversas empresas han sido procesadas a lo largo de las últimas décadas, por emplear esquemas de venta agresiva de inversiones petroleras (conocidos en inglés como “boiler room drilling schemes”). Esta modalidad de esta estafa (scam) consiste en el uso de vendedores que, mediante llamadas en frío y material promocional no solicitado, presionan a los particulares asegurándoles la existencia de pozos garantizados y altamente rentables en estados ricos en petróleo, como Texas. Utilizan tácticas basadas en el miedo a perderse una oportunidad (FOMO, por sus siglas en inglés), lo que a menudo lleva a las víctimas a invertir y perder todos sus ahorros de toda la vida en pozos que resultan estar secos o que, sencillamente, nunca han existido. Algunas de estas empresas fueron:
Intermountain Energy and Exploration (1991): Calificada en su momento como la mayor redada contra una operación de ventas fraudulentas (boiler room) jamás realizada en estado de Utah. Alli, las autoridades estatales y la policía intervinieron esta empresa con sede en Midvale. La compañía utilizaba una red de vendedores telefónicos que empleaban tácticas de alta presión para captar inversiones ficticias en proyectos de exploración petrolera a nivel nacional.
Target Oil and Gas (2003–2008): Con sede en Kentucky, esta empresa recaudó $15 millones de los inversionistas para proyectos de perforación, valiéndose de estudios geológicos falsos. Como dato curioso, los fundadores de la empresa llegaron a utilizar la película “El Informador” (The Boiler Room) como material de capacitación para sus empleados. En 2014, el Tribunal de Apelaciones del Sexto Circuito de los Estados Unidos ratificó sus condenas federales.
Pinnacle Partners Financial Corp. (2010): La Autoridad Reguladora de la Industria Financiera (FINRA, por sus siglas en inglés) presentó una denuncia contra esta firma de corretaje con sede en San Antonio por operar una red de ventas fraudulentas (boiler room). La organización se apropió ilegalmente de más de $9 millones de los inversionistas, ofreciendo participaciones falsas en proyectos de perforación de petróleo y gas.
Fairfield Energy Inc. y Amazon Exploration LLC (clausuradas en 2012): Dos hombres de Colorado Springs utilizaron una red telefónica no autorizada, basada en llamadas en frío y tácticas de alta presión, para estafar a decenas de inversores en todo el país, arrebatándoles millones de dólares. Vendían unidades de inversión ficticias en pozos petroleros y equipos de perforación.
El “Cártel” Petrolero de Florida-Kentucky (acusados en 2017): La Comisión de Bolsa y Valores (SEC, por sus siglas en inglés) presentó cargos contra los responsables de una estafa masiva relacionada con la perforación petrolera, que atraía a sus víctimas mediante anuncios de radio y folletos. La operación se llevaba a cabo a través de un equipo de teleoperadores que empleaban tácticas de alta presión desde una oficina en Florida.
Fraudes relacionados con derechos sobre los hidrocarburos (ofertas a la baja y escrituras fraudulentas) ocurren cuando los propietarios de terrenos reciben cartas no solicitadas, redactadas con un tono de gran urgencia, en las que se les ofrece comprar o arrendar sus derechos petroleros de los yacimientos en el subsuelo. A menudo, estas comunicaciones incluyen un “cheque de cierre” que, al ser depositado, transfiere legalmente derechos valiosos por una fracción de su valor real.
Fraude relacionado con afiliaciones y licencias donde los estafadores crean credenciales falsas o se hacen pasar por organismos importantes del sector. Por ejemplo, estos afirman falsamente representar al American Petroleum Institute (API), con el fin de exigir a sus víctimas el pago anticipado de “tasas de licencia” o impuestos por cumplimiento normativo.
Conclusión
Antes de invertir en una propuesta de proyecto de exploración y producción (upstream) en EE. UU., la empresa vendedora debería facilitarle al inversionista la siguiente información básica para su revisión y también explicarle los riesgos involucrados.
- Ubicación exacta dentro el estado, condado y nombre del campo (lease). ¿Se trata de un área madura? La mayoría de las propuestas de proyectos en tierra (onshore) en EE. UU. corresponden actualmente a áreas maduras.
- Empresa operadora y alta gerencia: ¿se trata de expertos técnicos en el sector petrolero o de abogados y perfiles financieros? Es fundamental investigar a la empresa, ya que en EE. UU. abundan los estafadores.
- Producción histórica: ¿existen aún reservas recuperables de petróleo o gas suficientes? En las áreas maduras, las reservas remanentes recuperables suelen ser escasas y presentar un alto porcentaje de agua en la producción (alto corte de agua).
- Aspectos geológicos y del yacimiento: ¿qué tecnologías se requieren? (sísmica 3D, perforación vertical frente a horizontal). Las empresas con poco cashflow, que no quiere gastar dinero y que carecen de experiencia técnica, siempre fracasan.
- Producción inicial (IP) estimada basada en operaciones futuras: ¿cuál es la tasa de declinación durante el primer año y cuál será la producción diaria esperada a futuro? Estas cifras deben basarse en datos históricos reales, no en estimaciones inventadas.
- Precios de petróleo y gas utilizados frente a los gastos operativos (OPEX) y de capital (CAPEX): ¿Están inflando los precios y subestimando los costos? Muchos operadores exageran las cifras para lograr vender el proyecto.
- Análisis económico preliminar: ¿cuál es el tiempo estimado de recuperación de la inversión (pay-out), la tasa interna de retorno (TIR) y la tasa de rentabilidad (ROR)? Para los pequeños inversores, no es recomendable un plazo de recuperación superior a los 8 meses.
- Infraestructura de superficie (batería de tanques y pozos de inyección de agua salada): ¿Cuál es el estado mecánico de los equipos? ¿Cuántos pozos de inyección existen? En las áreas maduras, la infraestructura de superficie suele encontrarse en un estado deplorable. Por ello, se recomienda realizar visitas al yacimiento antes de invertir.
………..
 BIOGRAFIA LABORAL (Noviembre 2026)
Dr. Donald A. Goddard
IPhone: (225)975 0222 E-mail: liverpool.petroleum@gmail.com
El Dr. Goddard inició su profesión de geólogo en 1965 con la Mene Grande Oil Co. en San Tome, Venezuela. Luego fue empleado en el Ministerio de Minas e Hidrocarburos (MMH) en Caracas donde trabajó por siete años como geólogo. Viajó a Londres con una beca del CONICIT y realizó estudios de postgrado en la University College London (UCL). Después de completar los estudios, regresó a Venezuela y fue empleado en Maraven S.A donde trabajó por 12 años, llegando a ocupar el puesto de Gerente de Geología Operacional en Maracaibo.
Al mudarse para los EE.UU. en 1990, consiguió un trabajo como profesor investigador petrolero en la Louisiana State University (LSU) en Baton Rouge. Se jubiló en el 2009 después de casi 20 años en LSU y formó la empresa consultora (upstream), Liverpool Petroleum, LLC. Hasta la fecha de hoy, se ha dedicado a estudios de E&P conjuntamente con operaciones de producción en cuencas petroleras maduras en los estados de Texas y Louisiana y también en proyectos petroleros en Latinoamérica.
Su educación universitaria incluye una licenciatura (B.S.) en geología de la Florida State University, y estudios en geología y geofísica en la University College London (UCL) de donde fue otorgado títulos de Maestría (M.Sc) y Doctorado (PhD). También cumplió con la ley de reválidas de Venezuela y le dieron el título de Ingeniero Geólogo de la Universidad Central de Venezuela (UCV) y después de haber tomado y aprobado cursos nocturnos con el Profesor Balestrini (Legislación Minera y Petrolera) y con el Profesor Gonzales de Juana (Geología de Venezuela).