El Taladro Azul
La percepción de riesgo predomina
sobre el mercado petrolero
Venezuela atraviesa un periodo de mucha actividad, sin la alineación adecuada entre la recuperación de su industria de los hidrocarburos, y la transición política.
Juan Szabo & Luis A. Pacheco
Nov 17, 2026
……………….
Aunque ya pasó la sorpresa de las elecciones en EE.UU., se espera que emerja cierto grado de normalidad en el mercado, basado en la expectativa de acuerdos diplomáticos que, fortuitamente, coincide con un marcado incremento en la producción de la OPEP+, la continuación de actividad bélica en el estrecho de Ormuz, los elevados fletes y las expectativas de incremento de la demanda petrolera, sobre todo en 2027, generaron un retorno a una realidad más volátil y a una recuperación parcial de los precios.
En efecto, la OPEP mantuvo sus pronósticos de crecimiento de la demanda mundial de petróleo para el año en curso y el próximo, según el informe de la organización publicado el miércoles 11 de Noviembre. La organización prevé que la demanda mundial de petróleo aumente 200.000 barriles por día (bpd) en 2026 y 2,6 millones de bpd en 2027, sin cambios respecto a las estimaciones anteriores.
Se espera que la demanda aumente en los países de la OCDE en unos 500.000 bpd durante 2027, mientras que se prevé que los países no pertenecientes a la OCDE registren un aumento de alrededor de 2 millones de bpd. En el lado de la oferta, la organización proyecta que la producción de petróleo de países no aliados de la OPEP+ aumentará en unos 600.000 barriles por día en 2026 y 2027, liderada por Brasil, Canadá, Estados Unidos y Argentina.
Esto contrasta con la proyección de la IEA, que describe el 2027 como un año de sobreoferta petrolera, quizás como abrebocas para el COP 31, que se lleva a cabo en Turquía, sin la fanfarria de otras ocasiones.
Las predicciones del Secretario Fatih (IEA) se vieron parcialmente debilitadas por los ataques contra la infraestructura y los petroleros en Ormuz, y por no tomar en cuenta el serio problema de los bajos niveles de los inventarios globales. En su informe Short-Term Energy Outlook de noviembre, la EIA también estima que la producción mundial volverá a superar al consumo en el cuarto trimestre de 2026, a pesar de registrar caídas diarias de inventarios de 1,2 millones de barriles por día en el tercer trimestre.
En nuestra opinión, el incremento del suministro de crudo se debe a las mayores exportaciones de Arabia Saudita, Irak y EAU, en contraste con una reducción menor por parte de Rusia, lo que se traduce en un incremento neto de la OPEP+ de 2,0 MMBPD, similar a los niveles de 2025. El resto del mundo aportará alrededor de 0,5 MMBPD, mediante contribuciones de Brasil, Guyana, Argentina, Venezuela y Nigeria a lo largo de 2027.
La agitada actividad geopolítica llevó al presidente Trump a afirmar que Washington no necesita alcanzar acuerdos con Irán para poner fin a la guerra, lo que enfría las expectativas de una resolución diplomática rápida. Por su parte, el jefe de seguridad iraní, Mohsen Rezaei, advirtió sobre represalias ante posibles nuevos ataques y rechazó entregar material nuclear enriquecido. Irán no dudó en poner el acento en su posición al reportar explosiones en cuatro buques tanque en el estrecho de Ormuz, lo que elevó la prima de riesgo. Paralelamente, los rebeldes hutíes de Yemen reivindicaron ataques contra un oleoducto saudí, una instalación en Yanbu (Mar Rojo) y oficinas de Aramco en Riad.
La guerra en Ucrania mostró poco progreso. Las conversaciones de paz en Abu Dabi entre Rusia y Ucrania concluyeron con un acuerdo de intercambio de prisioneros, pero sin avances territoriales ni un cese al fuego. Además, los ataques continuos contra la infraestructura energética rusa siguen limitando la oferta global de gasóleo y productos refinados.
En EE.UU., tras las elecciones legislativas de medio término, se percibe una mayor presión política en Washington para contener la inflación, en particular el precio de los combustibles para el consumidor; en este sentido, la producción de crudo se mantendrá alrededor de 14 MMBPD y se emprenderá un esfuerzo para ampliar la capacidad de refinación. Para complementar la estrategia interna, el tutelaje sobre Venezuela comenzará a rendir frutos en el aumento de la producción en 2027 e incluso en una leve recuperación de la capacidad de refinación.
Venezuela
Venezuela atraviesa un periodo de mucha actividad, sin la alineación adecuada entre la recuperación de su industria más importante, la de los hidrocarburos, y la muy pregonada transición política .
La política
Una de las actividades de mayor relieve es el inicio de una nueva ronda de negociaciones políticas, en un entorno marcado por los retrasos en la evaluación de las postulaciones a cargos judiciales, ya que el nombramiento oportuno de los nuevos magistrados del TSJ es el hito que define si estamos en un proceso que avanza o si se trata solo de otro mecanismo para ganar tiempo. Para el interinato.
El viernes 13 de Noviembre comenzó en Caracas la cuarta ronda de negociaciones entre el chavismo y sectores de la oposición, con el impulso de EE.UU. El encuentro busca reformar los marcos legales y renovar las instituciones para encaminar al país hacia unas elecciones representativas y transparentes. El proceso de negociación se desarrolla a puerta cerrada y sin la participación directa de la líder nacional María Corina Machado, ni de su movimiento político, pese a su reciente regreso al país.
Asimismo, el miércoles 11 de Noviembre, tras reunirse en París, los ministros de Exteriores del G7 emitieron una declaración en la que vinculan directamente la recuperación económica de Venezuela con un proceso efectivo de reconciliación política. También ofrecieron ayuda humanitaria y de protección civil tras los terremotos registrados en Junio.
La economía
Finalmente, se publicaron los resultados de la primera auditoría elaborada por la firma KPMG de la denominada Cuenta de Custodia de Venezuela, supervisada por Estados Unidos, que cubre el período del 3 de Enero al 30 de Septiembre de 2026.
Este trabajo detalla el flujo de 12.263,7 millones de dólares provenientes de las exportaciones de hidrocarburos y otros productos. De ese total, Washington autorizó desembolsos por 12.108 millones de dólares, devolviendo alrededor del 95 % al circuito financiero venezolano para sostener el mercado cambiario, que, en principio, genera los bolívares para los gastos del Estado y los dólares para las importaciones.
Otro aspecto a considerar es la publicación de cifras macroeconómicas: el Banco Central de Venezuela (BCV) informó el jueves 12 de Noviembre que la economía creció un 7,42 % en el tercer trimestre de 2026. El avance estuvo impulsado por el sector privado (8,02 %) y la actividad no petrolera (6,28 %), destacando la construcción (35,75 %), impulsada por obras de reconstrucción tras la devastación de los terremotos, y el sector financiero (29,29 %).
Este crecimiento es claramente insuficiente frente a la aguda crisis salarial y al malestar de la población, agobiada por el incesante incremento de los precios. En este sentido, a pesar de que el BCV reportó una inflación de 6,5% para el mes de octubre, la más baja del año, los precios en dólares aumentaron en más de 5%, dejando los ingresos familiares muy por debajo de los valores necesarios para adquirir la canasta alimentaria familiar, que ha alcanzado $761.
La parte negativa del proceso sigue siendo la descoordinación entre los componentes monetarios y fiscales, a la luz de un gasto público que ha alcanzado niveles muy altos. A pesar de una mejora en la recaudación de impuestos, los beneficios de estas políticas se diluyen con la poco comprensible política de mantener la brecha cambiaria a ultranza, lo que alimenta los incrementos de precios y la inflación en general.
La nueva y particular apertura del sector de los hidrocarburos
Es importante resaltar la incorporación de equipos de perforación y de reacondicionamiento de pozos en varios campos, así como la alta demanda en el mercado laboral. Al mismo tiempo, estamos obligados a ponerle la lupa a fuertes cuestionamientos por la opacidad en las adjudicaciones de la apertura petrolera y por las falencias en las calificaciones y en el historial de algunas empresas, consorcios o sus promotores. La información pública y los informes de varios medios de investigación, como Transparencia Venezuela y Albert News, dan señales de alerta sobre las adjudicaciones.
Las evidencias y las investigaciones señalan que las nuevas asignaciones se concentran en actores específicos sin licitaciones públicas conocidas y sin precalificación de las empresas en cuanto a su capacidad operativa, técnica y financiera. Destaca el caso de North American Blue Energy Partners (Nabep), vinculada al empresario Alejandro Betancourt, que recibió 17 áreas que incluyen unos 30 bloques bajo condiciones extremadamente inusuales y protegidas por cláusulas de confidencialidad. También está el caso de Pacific Coast Energy Co., a la que se le adjudicaron 5 áreas con un contenido de 12 bloques en Occidente y en la Faja del Orinoco.
Muy llamativos son los cambios introducidos en el desarrollo de la combinación de los campos de gas Loran y Manatee, situados a ambos lados de la frontera entre Venezuela y Trinidad. Un desarrollo relativamente simple, que iba a ser ejecutado por Shell como operador y destinatario de las licencias de gas otorgadas por Venezuela bajo la protección de una licencia de la OFAC, de repente sufrió cambios fundamentales que podrían convertirse en una pesadilla administrativa.
El esquema de desarrollo sobrevenido divide el proyecto en dos fases: la primera con Shell y la segunda con un consorcio formado por la británica BP, una empresa catarí y la empresa estatal de los EAU. BP parece cumplir un propósito de vehículo para incorporar el consorcio al negocio de gas en la plataforma Deltana; a todo evento, la fase dos parece no tener ninguna relación con el manejo del desarrollo de Manatee (lado trinitario) y es solo una redistribución arbitraria del punto de vista técnico. Es lamentable que un proceso tan importante, que moldeará el futuro de la industria de los hidrocarburos en Venezuela, se maneje con tanta ligereza y poca transparencia, y con procedimientos que podrían no ser los más convenientes para el interés nacional.
Otro factor que le hace sombra al proceso es el despido o la sustitución de operadoras con amplia experiencia en sus respectivos campos. Los nuevos operadores no garantizan un desarrollo más eficiente. Al menos dos firmas denunciaron violaciones de derechos de propiedad y otras 15 sufrieron modificaciones unilaterales de sus contratos. La empresa DP Delta Finance B.V. (vinculada a la familia de Oswaldo Cisneros+) anunció acciones legales tras ser desplazada de PetroDelta en favor de Pacific Coast Energy Co.
Operaciones petroleras
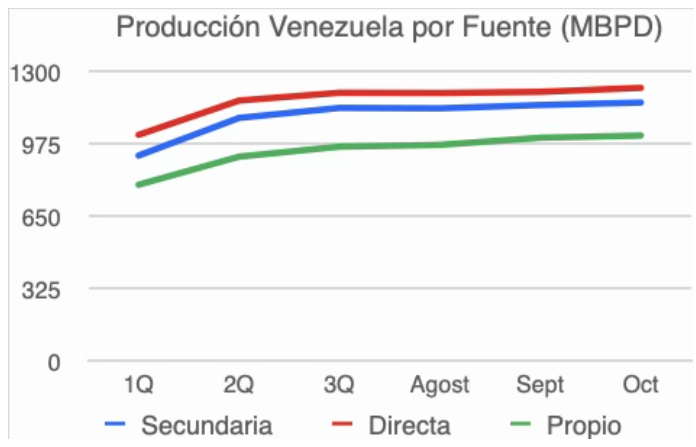
El reporte mensual de la OPEP sitúa la producción de Venezuela, según estimaciones de fuentes secundarias, en 1,15 MMBPD. El gráfico muestra el desarrollo de la producción durante el presente año, comparando las fuentes secundarias, la información directa y nuestra estimación. La brecha entre los estimados de la OPEP y los propios corresponde a la contabilidad del diluyente utilizado a nivel de campo; no obstante, las tendencias son coincidentes. Las curvas indican que ha habido una ralentización del crecimiento de la producción debido a las limitaciones del sistema eléctrico nacional y a que las empresas que están iniciando su actividad bajo los contratos CPPH, en cumplimiento de la nueva LOH y su reglamento, se están concentrando en resolver los potenciales problemas de seguridad y los problemas ambientales que podrían amenazar la operación.
Continúan 7 taladros de perforación en operación, según el informe de Baker Hughes, y estimamos que un total de 12 equipos de Ra/Rc están desplegados en los campos o en tránsito hacia sus respectivos campos.
La producción se situó en 995 Mbpd de crudo y 25 Mbpd de condensado. La producción de crudo se distribuyó geográficamente de la siguiente manera:
|
|
|
|
Chevron produjo 284 Mbpd, mientras que Maurel y Prom y Repsol produjeron 39 MBPD y 44 Mbpd, respectivamente.
En la Faja del Orinoco, PetroCedeño (NABEP) produjo 45 MBPD; PetroSinovensa, 91 Mbpd; y PetroMonagas, 90 Mbpd.
La producción total de NABEP (occidente y oriente) se situó en 157 Mbpd.
Las refinerías nacionales procesaron 290 Mbpd de crudo y productos intermedios, y produjeron 85 Mbpd de gasolina y 77 Mbpd de diésel.
El Complejo Petroquímico de José mantuvo su nivel de utilización en el 71% en las plantas de metanol y de amoníaco/urea, mientras que la planta de MTBE continúa fuera de servicio.
En cuanto a las exportaciones, a casi la mitad del mes, se perfilan similares a las del mes anterior.
Dinámica de los precios del crudo y gas
El crudo encadenó su segunda semana consecutiva de pérdidas ante las señales de negociación entre Estados Unidos e Irán y la normalización del tráfico en el estrecho de Ormuz, pero con un riesgo elevado debido a los ataques iraníes y de los hutíes.
El crudo europeo Brent cerró el viernes en $95,84/barril y el WTI estadounidense se mantuvo estable en $88,56/barril, una caída de alrededor del 3% respecto a la semana anterior.
La cesta venezolana continuó a la baja en función del crudo Brent,
cerrando la semana en $84,6/BBL.
Los futuros de gas natural Henry Hub, referencia en Estados Unidos, subieron desde la zona de los $3,00/MMBTU hasta alcanzar un máximo de $3,24/MMBTU el viernes 13, apoyados por el cierre de posiciones cortas y la llegada de temperaturas más frías.
Mientras que en Europa el gas natural TTF repuntó con fuerza desde los €82,33/MWh del lunes 9 de Noviembre hasta cerrar el viernes en €89,66/MWh. Este encarecimiento responde al descenso de las temperaturas, a la menor generación eólica y a niveles de almacenamiento subterráneo en la Unión Europea inferiores al 73 % de su capacidad, muy lejos de la media histórica, cercana al 90 % para estas fechas.